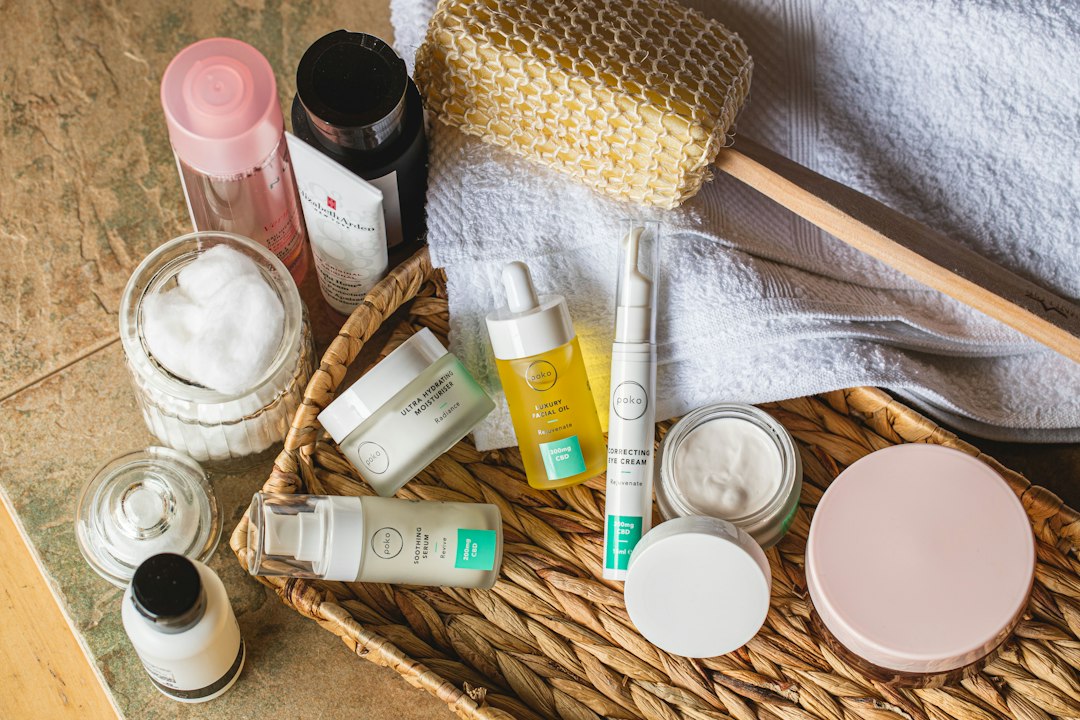
40代に入ると、スキンケアにかける金額がついつい増えていませんか?私たちの肌悩みは複雑になり、高級コスメに手が伸びやすくなります。でも待ってください。実は、肌投資も資産運用も「戦略的に賢く選ぶ」という本質は同じなんです。高い化粧品が良い成果をもたらすとは限りません。むしろ、プチプラコスメを上手に選んで浮いたお金を資産運用に回すほうが、40代女性の人生を豊かにする可能性は高いのです。
この記事では、肌に必要な投資を最小化し、かつ美しさを保つ方法をお伝えします。プチプラコスメの選び方から家計管理まで、老後資金づくりにつなげる実践的な戦略を解説していきます。
40代の肌投資が「資産運用」と似ている理由
40代女性が陥りやすい罠があります。それは「高いコスメ=効果が高い」という思い込みです。美容業界はマーケティングに長けており、ブランド価値と実際の成分効果を意識的に区別しにくくしています。
資産運用でも同じことが言えます。高い手数料の金融商品が必ずしも良いリターンをもたらすわけではありません。むしろ、低コストで着実に増やすインデックス投資の方が長期的には有利な場合が多いのです。
肌投資においても同じ原理が適用されます:
- 成分効果は価格に比例しない:レチノールやナイアシンアミドなど、プチプラコスメにも高級品と同じ有効成分が含まれています
- 継続性が成果を生む:月1万円の化粧品を3ヶ月使うより、月3000円の化粧品を1年使う方が肌は改善します
- 複利効果が働く:毎月浮いた7000円を積立NISAに入れれば、20年で資産が増える一方で肌も維持できます
プチプラコスメ選びの科学的アプローチ
40代の肌に必要な成分を理解することが、賢いプチプラコスメ選びの第一歩です。高級品と成分を比較すると、実は大きな差がないケースがほとんどです。
40代肌が優先すべき有効成分は以下の通りです:
| 成分名 | 役割 | プチプラ製品の例 |
|---|---|---|
| ナイアシンアミド | 肌のハリ・シミ予防 | ちふれ、肌研など500〜2000円台 |
| レチノール | 小じわ・くすみ改善 | 無印良品、セザンヌなど1000〜2000円 |
| ヒアルロン酸 | 保湿・乾燥対策 | ハトムギ化粧水、豆乳イソフラボンなど600〜1500円 |
| セラミド | バリア機能向上 | キュレルなど2000〜3000円 |
科学的根拠があるプチプラコスメを選ぶコツは、成分表示をチェックすることです。広告の華やかさではなく、水の次に記載されている成分(配合量が多い順)に注目してください。ブランド名よりも成分が勝負です。
また、美容雑誌や口コミサイトも参考になりますが、自分の肌で1ヶ月試す期間を設けることが最も重要です。高い化粧品を短期間で次々と変えるより、月3000円の化粧品を3ヶ月使う方が、肌の本当の変化を見極められます。
月別家計管理で美容費を「投資化」する
プチプラコスメを選んでも、その効果は家計管理と不可分です。美容費の予算を決めないままプチプラを買い続けると、結局高くつく可能性もあります。
40代女性が実践すべき美容費管理の仕組みは以下の通りです:
- 月間美容費の天井を決める(目安:3000〜5000円)
基礎化粧品・メイク・ボディケアをすべて含めた総額を設定します。月5000円なら年6万円です - 優先順位をつける
化粧水→美容液→クリーム→リップ・ハンドケアの順に購入を計画します - ストック管理を徹底する
使い切ったコスメだけ新しいものを買う習慣をつけます。開封した化粧品は3ヶ月を目安に使い切ることが衛生上も経済上も最適です
特に40代は、セール時期の「つい買い」を避けることが重要です。限定品や期間セールに釣られて不要な美容費を増やすと、その分が資産運用に回せなくなります。
浮いた美容費を資産運用に回す「貯金計画」
月5000円の美容費なら、一般的な美容費相場(月1〜1.5万円)と比べて月5000〜10000円が浮きます。この浮いたお金こそが、40代女性の老後資金づくりの原資となるのです。
浮いた美容費の最適な運用先を解説します:
- つみたてNISA(月5000円):税制優遇を受けながら、低コストのインデックスファンド(S&P500やオルカン)に月5000円積み立てる。20年で約150万円〜200万円の資産形成が期待できます
- 緊急資金の確保(月3000円):突然の医療費や家電の故障に備え、普通預金に月3000円貯蓄。1年で36000円、5年で18万円が確保できます
- スキンケア品質アップの追加投資(月2000円):基本的なプチプラケアで月3000円、浮いたお金で月2回のマスクやエステなど「質の高い美容体験」に使う。心と肌の健康を両立させます
この仕組みなら、美容と貯金を両立させながら、心理的にも満足度の高い人生が実現できます。「お金をかけない」のではなく「かけるべきところに集中投資する」という思考転換が40代女性には必須なのです。
実践例:月5000円の美容費で実現する肌と資産
具体的にシミュレーションしてみましょう。現在40歳で、月1.2万円の美容費をかけている女性が、プチプラ戦略に切り替えた場合です。
【毎月の美容費内訳】
- 化粧水(プチプラ1000円)
- 美容液(プチプラ1500円)
- クリーム(プチプラ1500円)
- リップ・ハンドケア・メイク備品(500円)
- 合計:4500円
【浮いたお金:月7500円】
- つみたてNISA:月5000円 × 240ヶ月(20年)= 約160万円(年利5%想定)
- 緊急貯蓄:月2500円 × 20年 = 60万円
60歳時点で、肌のハリ・ツヤを維持しながら、200万円以上の資産が形成できるのです。これが「肌投資 = 資産運用」という戦略の威力です。
40代からの美容・お金の両立を実現するための心構え
プチプラコスメと家計管理の知識があっても、それを実行に移せない人は多いです。なぜなら、40代女性は「高いコスメを使う自分」というセルフイメージを持っているからです。
しかし考え方を変えてみてください。本当に成熟した大人とは、「効果と価格のバランスを冷静に判断できる人」なのです。
プチプラコスメを使うことは「ケチケチしている」のではなく、むしろ「自分の肌と人生に真摯に向き合っている」ことの証なのです。浮いたお金を資産運用に回すことで、20年後の人生の豊かさが決まります。
40代からのあなたの選択は、単なる「今の美しさ」だけでなく、「60代、70代の経済的自由と心身の健康」をも左右する重要な決断なのです。
もっと詳しく知りたい方はこちら
コメント