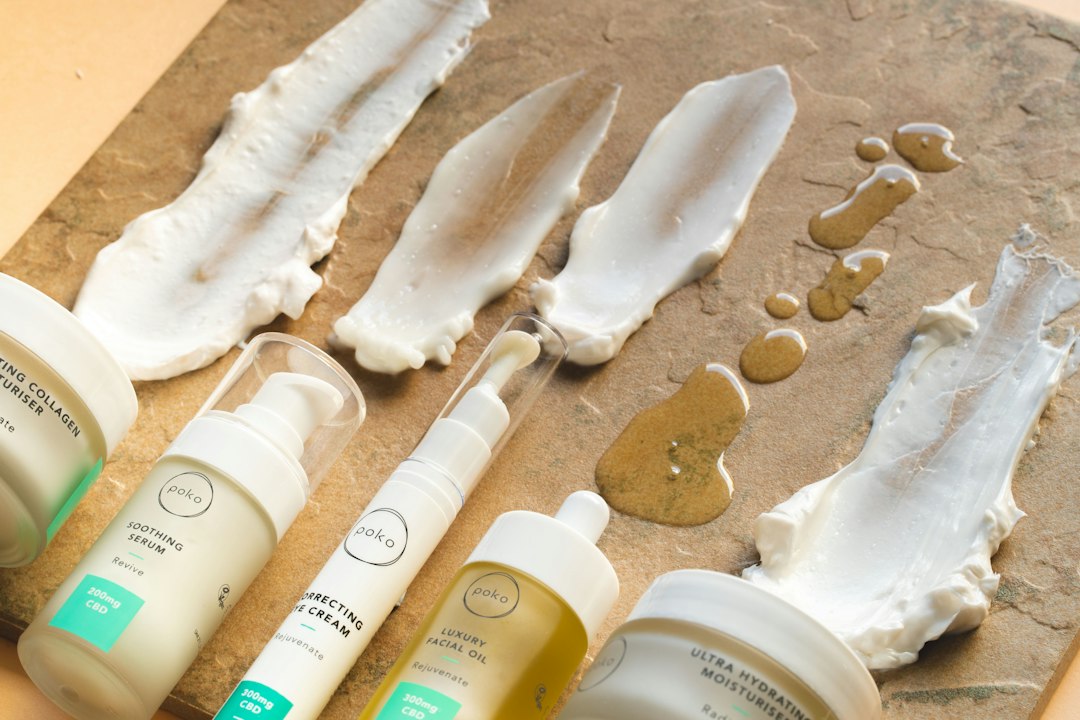
40代から始める「節約美容」という選択肢
40代女性にとって、肌の劣化は避けられない悩みです。シミ、シワ、たるみ…これらのトラブルに対抗するため、高級コスメに頼りたい気持ちもよくわかります。でも実は、プチプラコスメをいかに効果的に使うかが、10年若見えの肌を作る秘訣なのです。
多くの40代女性が「良いコスメ=高い価格」と思い込んでいますが、これは大きな誤解。皮膚科学の観点から見ても、肌が必要とするのは「有効成分」と「正しい使い方」であって、ブランド力ではありません。むしろ月々の美容費が高すぎるせいで、老後資金に回すべき貯蓄を減らしている女性が多いのが現状です。
この記事では、プチプラコスメを賢く選んで効果を最大化する方法と、浮いた美容費を資産運用に回す家計管理術をご紹介します。
プチプラコスメでも結果が出る3つの理由
「安いコスメは効かない」という固定観念を手放してください。実は科学的な根拠があって、プチプラコスメは40代肌に十分な役割を果たすのです。
理由1:有効成分に価格差がないビタミンCやナイアシンアミド、レチノール、ヒアルロン酸といったエイジングケアの主要成分は、製造コストが変わりません。むしろ安いブランドの方が、マーケティング費用を削っている分、成分濃度が濃いことも多いのです。
理由2:肌のターンオーバーは「続ける」ことで成立する高級コスメを3ヶ月で挫折するより、プチプラコスメを3年続ける方が圧倒的に効果的です。肌の透明感やハリは、一貫した使用によってもたらされるもの。予算の制約がない方が、心理的にも続けやすいのです。
理由3:40代肌には「シンプルケア」が最適20代と違い、40代肌は過剰な美容成分が負担になることも。洗顔→化粧水→美容液→乳液という基本の4ステップに絞ったプチプラ製品の方が、肌トラブルを避けやすいという医学的事実があります。
40代向けプチプラコスメの選び方・使い方実践ガイド
単に「安い」だけでなく、40代肌に必要な成分を含むプチプラコスメを選ぶポイントをお伝えします。以下の表を参考に、月3,000円の美容費で年間36,000円の節約を実現できます。
| スキンケアステップ | 必要成分 | おすすめプチプラ選定条件 | 月額目安 |
|---|---|---|---|
| 洗顔 | マイルド洗浄成分 | アミノ酸系・弱酸性 | 500~800円 |
| 化粧水 | ナイアシンアミド・グリセリン | 大容量・保湿重視 | 800~1,200円 |
| 美容液 | レチノール・ビタミンC誘導体 | 医薬部外品・初回は低濃度 | 1,000~1,500円 |
| 乳液/クリーム | 油性保湿成分(スクワラン等) | セラミド・シアバター配合 | 700~1,000円 |
40代のプチプラコスメ活用の3つのコツ:
- ①「医薬部外品」を優先する化粧品ではなく医薬部外品と記載されたプチプラコスメは、有効成分が厚生労働省に認可されたもの。同じ低価格でも信頼性が全く異なります。
- ②同一ブランドで揃えず「成分」で揃える化粧水はA社、美容液はB社という組み合わせで構いません。むしろ40代肌は、必要な成分ごとに最適な製品を選ぶ方が効果的です。
- ③朝晩の使用量を正しく測るプチプラコスメは「少量を丁寧に」が定石。化粧水はコットン1枚に満杯(約3ml)、美容液は米粒大を意識することで、一本が長持ちします。
月3,000円の美容費で家計が変わる家計管理術
プチプラコスメに切り替えることで、月々の美容費が5,000~8,000円から3,000円程度に削減できる方も多いでしょう。その月2,000~5,000円の差分をどこに回すかが、40代女性の人生設計を左右します。
多くの40代独身女性が悩む「老後資金2,000万円問題」。実は、毎月3,000円の無駄を削ることで、年間36,000円が捻出できるのです。これを20年間、月3,000円を資産運用に回せば、複利効果で大きな差が生まれます。
実践的な家計管理の流れ:
- ステップ1:現在の美容費を可視化するレシートを1ヶ月集めて、スキンケア・コスメ・エステなど項目別に集計してください。「気づかぬうちに月8,000円」という女性は珍しくありません。
- ステップ2:プチプラコスメへの切り替え予算を決める「3ヶ月で月3,000円体制に移行」と期限を設けると、実行しやすくなります。
- ステップ3:浮いたお金を「先取り貯蓄」する給与が入ったら即座に、浮いた美容費分を別口座に移動。この「見えない化」が継続のカギです。
- ステップ4:貯蓄したお金をNISAやつみたてNISAで運用2024年からの新NISA制度なら、月3,000円を年間36,000円積立しても非課税で運用できます。
実際の節約美容の成功事例と3ヶ月の実感
プチプラコスメへの切り替えで、肌と家計の両面で成果が出ています。一例をご紹介します。
事例:42歳・営業職女性の場合高級ブランドコスメ(月8,000円)から、プチプラコスメ(月3,000円)に変更したケース。最初は「本当に大丈夫?」と不安だったそうですが、3ヶ月後の変化は以下の通りです。
- 肌の変化:シミの薄化(レチノール配合美容液の継続使用効果)、目周りのハリが戻った(セラミド入りクリームの保湿)、毛穴の目立ちが改善(使用量・使用方法の最適化)
- 家計の変化:月5,000円の削減で年間60,000円が捻出。つみたてNISAに月3,000円積立開始、残り2,000円を急な美容トラブル用の予備費に。
- 心理的な変化:「美容にお金を使わなきゃいけない」という強迫観念が消え、スキンケアを純粋に楽しめるように。
この事例で注目すべきは、肌が「劣化しなかった」ではなく「改善した」という点。プチプラコスメでも、正しく選んで継続すれば、40代肌は確実に応答するのです。
40代美肌&資産運用の両立:無理なく続ける工夫
節約美容の成功率を上げるには、「1日で全て変える」という誤りを避けることが重要です。
おすすめの移行スケジュール:
- 1週目:化粧水だけをプチプラに切り替え(肌の反応を見る)
- 2週目:美容液をプチプラに切り替え(レチノールなど有効成分の効果を実感)
- 3週目:乳液・クリームをプチプラに切り替え(バリア機能の安定を確認)
- 4週目以降:肌の状態をキープしつつ、家計管理で浮いたお金を資産運用へ
また、プチプラコスメ探しは「ドラッグストア巡り」という新しい趣味になる可能性も。高級ブランド購入時の罪悪感や迷いがなくなり、むしろ「この有効成分でこの価格?」という発見の喜びを感じられるようになります。
もっと詳しく知りたい方はこちら
40代からの美肌投資は「選択と集中」の時代へ
40代女性にとって、美容費と老後資金のバランスを取ることは、人生設計の重要な分岐点です。プチプラコスメへの切り替えは、決して「妥協」ではなく、科学的根拠に基づいた「賢い選択」なのです。
肌が若々しく、かつ家計も潤う——このふたつは、決して相反するものではありません。月3,000円の美容費で理想の肌をキープし、浮いたお金を未来に投資する。その先に、経済的にも精神的にも自由な40代、50代が待っています。
あなたも今日から、プチプラコスメの目利き力を高め、家計管理の実行に踏み出してみませんか。3ヶ月後、肌と貯蓄残高の両方の変化を感じることができるはずです。
コメント